En un contexto global desafiante, con las tasas de interés estadounidenses en máximos de casi dos décadas, los activos argentinos vienen mostrando un desempeño inferior al de sus pares. Si bien el escenario internacional explica buena parte del movimiento, la deuda argentina refleja un deterioro adicional: el riesgo país superó los 600 puntos básicos, su nivel más alto en varios meses. Esto sugiere que, más allá del frente externo, empieza a cobrar relevancia un factor idiosincrático: la continuidad del proceso económico y político.
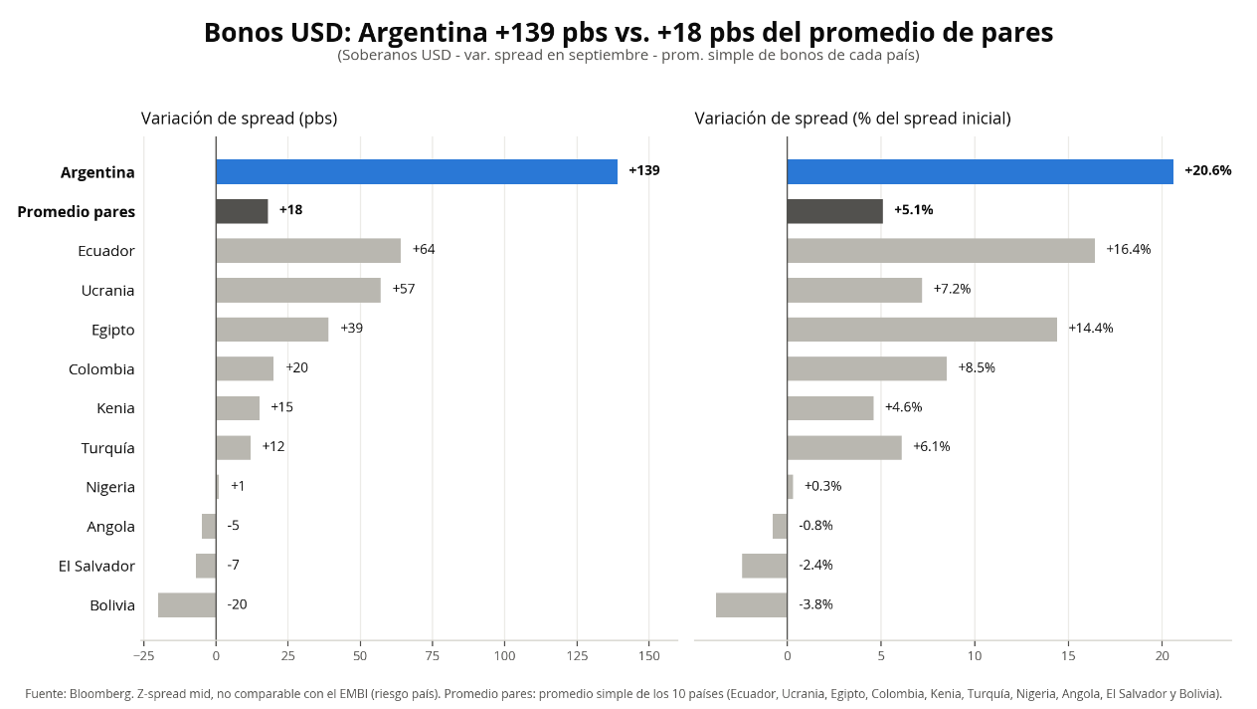
Para dimensionar cuánto del movimiento responde al contexto global y cuánto a factores propios, comparamos la evolución de los bonos soberanos en dólares de Argentina con la de un grupo de países comparables: Ecuador, Egipto, Nigeria, Kenia, Angola, Ucrania, El Salvador, Bolivia, Turquía y Colombia. En lo que va de septiembre, los spreads de los bonos argentinos se ampliaron en promedio 139 pbs, frente a apenas 18 pbs para el promedio de sus pares. La diferencia no se explica solo por el mayor nivel de spread de partida: en términos relativos, la suba equivale a un 20,6% del spread inicial, cerca de cuatro veces el 5,1% registrado por el resto. Es decir, el contexto global afectó al conjunto de los emergentes, pero la deuda argentina recibió un castigo desproporcionado.
A un año de las elecciones presidenciales, y antes de este nuevo episodio de suba de tasas, los activos argentinos incorporaban en los precios una elevada probabilidad de continuidad. Con un escenario externo más exigente y algunos indicadores locales mostrando señales de deterioro, el mercado podría estar reevaluando si esa probabilidad no era excesiva.
En este sentido, el reacomodamiento de las valuaciones es consistente con un escenario en el que, aunque el presidente Milei mantiene un sólido nivel de apoyo, surgen mayores interrogantes sobre la evolución de la actividad, que podrían afectar su popularidad y, eventualmente, el resultado electoral. A esto se suma un factor técnico: la deuda argentina tiene una liquidez relativamente mayor que la de otros emisores, con emisiones que, en promedio, son unas cinco veces más grandes que las de sus pares. En un sell-off generalizado de mercados emergentes, eso la convierte en una vía más sencilla para desarmar posiciones, lo que podría amplificar la caída más allá de los fundamentos locales.
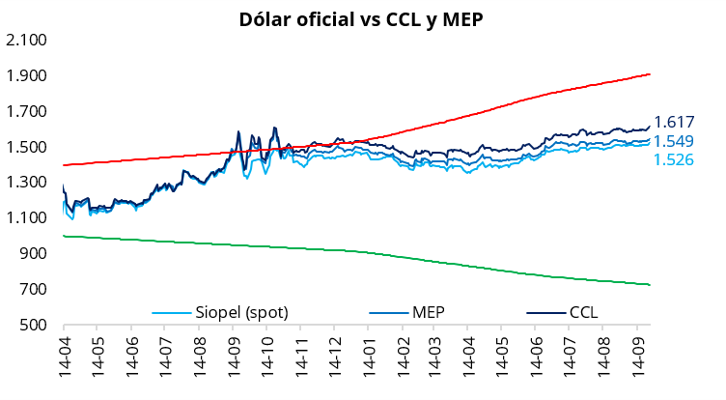
El tipo de cambio oficial finalizó la semana al alza, con una suba del 0,4% el viernes, ubicándose en $1.525,5 (+$6 respecto del jueves). En una rueda marcada por el fixing de la letra dólar linked de septiembre, el dólar oficial alcanzó un nuevo máximo nominal y se ubicó un 20,2% por debajo de la banda superior de $1.913. En el balance semanal, el dólar oficial tuvo una suba de $11 respecto de la semana anterior. En la misma línea, los dólares financieros finalizaron la semana con subas respecto del jueves: el CCL cerró en la zona de $1.615 (+0,2%), mientras que el MEP se ubicó en torno a $1.550 (+0,5%). De esta manera, la brecha entre el CCL y el tipo de cambio oficial se mantuvo en torno al 6,0%, mientras que el diferencial entre el CCL y el MEP ubicó por encima del 4,0%.
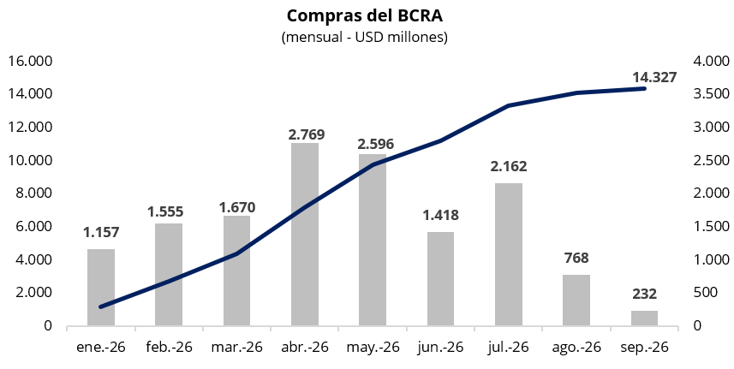
El Banco Central finalizó la jornada del viernes sin intervenir en el mercado oficial. En la rueda del viernes, con un volumen operado cercano a los USD 670 millones, el BCRA no tuvo intervención compradora, siendo la tercera jornada del año en la que no realizó compras, luego de las registradas el 2 de enero y el 28 de julio. De esta manera, la participación promedio semanal se ubicó en 1%, por debajo del 3% registrado durante la semana anterior. El BCRA mantuvo nuevamente una mínima intervención compradora en el mercado oficial, en un período estacionalmente poco favorable. En septiembre acumula compras por USD 232 millones, llevando el acumulado del año a USD 14.327 millones.
El Banco Central informó que la balanza de pagos en base caja registró en agosto un superávit de cuenta corriente de USD 806 millones, encadenando el quinto saldo positivo consecutivo. En el acumulado de los primeros ocho meses del año, la cuenta corriente cambiaria mostró un superávit de USD 4.338 millones, frente al déficit de USD 2.928 millones observado en el mismo período del año pasado. El superávit de agosto se explicó por el saldo positivo de la cuenta “Bienes” (USD 3.176 millones), impulsado nuevamente por el fuerte aumento de las exportaciones, que compensaron los déficits observados en “Ingreso primario” (USD 1.651 millones) y “Servicios” (USD 712 millones).
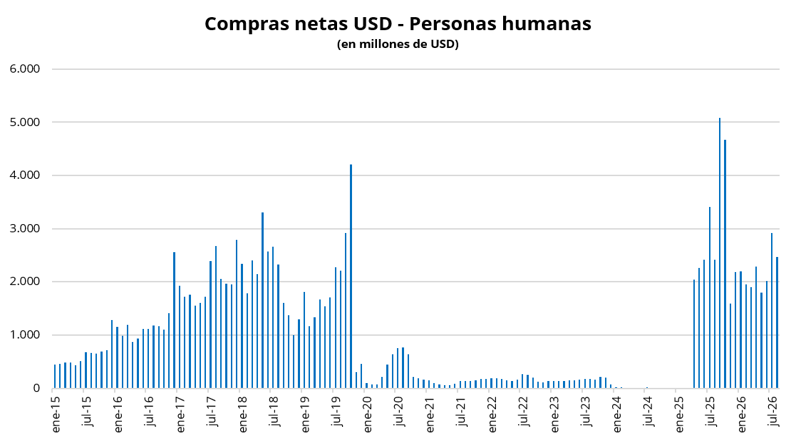
En agosto, 1,7 millones de personas compraron divisas por un total de USD 2.853 millones, lo que implicó una caída de USD 466 millones respecto de julio. No obstante, el monto se mantuvo en niveles elevados, siendo, luego de julio, el segundo más alto desde octubre de 2025. Por su parte, la formación neta de activos externos de las personas humanas se ubicó en USD 2.933 millones, de los cuales USD 2.463 millones correspondieron a billetes (tenencia de moneda extranjera en efectivo) y USD 469 millones a divisas (depósitos y otros activos en moneda extranjera), lo que representó una caída de USD 528 millones respecto del mes previo.
Los bonos soberanos en dólares sumaron su sexta jornada consecutiva en terreno negativo y acumularon una caída promedio del 3,6% en la semana. Los Globales en Nueva York finalizaron la semana con una caída promedio de 0,8% el viernes, en línea con el sell-off de la deuda emergente, en un contexto de suba de las tasas de interés estadounidenses. De esta manera, el precio promedio por outstanding se ubicó en la zona de USD 73,3, mientras que el riesgo país subió 84 puntos básicos en la semana, finalizando en torno a los 609 puntos básicos, máximo nivel desde principios de abril.
Por el lado de la deuda soberana en pesos, las curvas cerraron la rueda del viernes en terreno positivo, aunque en el balance semanal los rendimientos se ubicaron por encima de los niveles de la semana anterior. La curva a tasa fija finalizó la semana con rendimientos en torno al 1,95% TEM en el tramo corto y al 2,15% en el tramo largo. Por su parte, la curva CER cerró la semana con rendimientos reales promedio del 6,1% para 2027 (vs. 4,6% la semana anterior) y del 9,9% para 2028 (vs. 8,9%). En tanto, la tasa de caución se mantuvo estable a lo largo de la semana, con la caución a 3 días (próximo día hábil) promediando 20,6% TNA el viernes, lo que sugiere que la liquidez del sistema se mantiene holgada.
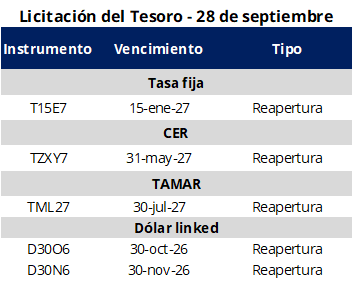
Hoy se llevará a cabo la última licitación de deuda en pesos del mes, en la que el Tesoro enfrenta vencimientos por alrededor de $8,6 billones. Para esta licitación, ofrecerá un menú compuesto por cinco instrumentos: uno a tasa fija, un CER, un TAMAR y dos dólar linked. De esta manera, el Tesoro vuelve a ofrecer un menú acotado, con plazos menores a un año, evitando ofrecer instrumentos de mayor plazo, donde las tasas permanecen elevadas.
Por el lado del equity, en el mercado local el S&P Merval cerró el viernes con una caída del 1,6% en pesos y del 1,8% en dólares, encadenando la sexta rueda consecutiva a la baja. En el balance semanal, el índice retrocedió un 4,2% en moneda local y un 5,4% en dólares, ubicándose en torno a los USD 1.790. En la misma línea, en Nueva York, los ADRs argentinos finalizaron el viernes con caídas generalizadas, a excepción de Loma Negra (+0,2%). Las bajas más destacadas de la jornada se observaron en Edenor (-3,1%), Macro (-3,0%) y Supervielle (-2,9%).
Por último, hoy la Universidad Torcuato Di Tella dará a conocer el Índice de Confianza en el Gobierno (ICG) correspondiente a septiembre. Como referencia, en agosto el indicador, que históricamente ha mostrado una elevada correlación con el desempeño electoral del oficialismo, registró una suba mensual del 6,4%, recuperándose parcialmente de la caída del 6,5% registrada en julio y ubicando el proxy de intención de voto en torno al 41,2%.