Esta tarde, a las 16hs, el INDEC dará a conocer el dato de inflación de septiembre. El Relevamiento de Expectativas de Mercado (REM) del BCRA proyectó una suba mensual del 1,9%, lo que implicaría una aceleración respecto al 1,7% registrado en agosto. Por su parte, el IPC de la Ciudad de Buenos Aires registró una variación del 1,8% en septiembre, que, ajustando las variaciones de bienes y servicios a las ponderaciones del IPC nacional, implicaría un dato cercano al 1,7%.
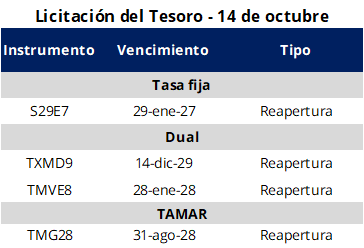
El Tesoro anunció las condiciones de la primera licitación de deuda en pesos del mes, que se realizará mañana, con el objetivo de afrontar vencimientos por alrededor de $4,9 billones. El Tesoro ofrecerá un menú compuesto por la reapertura de cuatro instrumentos: uno a tasa fija, un TAMAR y dos duales. Por cuarta licitación consecutiva, el Tesoro no licitará instrumentos en dólares, por lo que no se ofrecerá el remanente del AO29.
En un contexto de vencimientos relativamente bajos, el Tesoro ofrece un menú acotado, cuya principal novedad es el mayor plazo de los instrumentos ofrecidos respecto de las últimas licitaciones. En las licitaciones anteriores, el Tesoro había priorizado instrumentos de corto plazo para evitar convalidar los elevados rendimientos de los tramos largos de las curvas. De esta manera, el Tesoro aprovecha esta licitación, con vencimientos relativamente bajos, para testear el apetito del mercado por instrumentos de mayor plazo, al volver a ofrecer títulos con vencimiento en 2028 y 2029 por primera vez desde julio.
Los bonos soberanos en dólares finalizaron el viernes con leves bajas, aunque cerraron la semana con un balance positivo. Los Globales en Nueva York registraron una caída promedio del 0,1% el viernes, con rendimientos prácticamente neutros en el tramo corto y bajas de hasta 0,3% en la parte larga de la curva. En el acumulado semanal, los bonos avanzaron un 2,6% en promedio, impulsados principalmente al comienzo de la semana por el buen clima en la región tras las elecciones en Brasil. De esta manera, el precio promedio ponderado por outstanding se ubicó en USD 73,9. Por su parte, el riesgo país cayó 60 puntos básicos durante la semana, finalizando en torno a los 590 puntos básicos.
Por el lado del equity, en el mercado local el S&P Merval cerró el viernes con una leve caída del 0,2% en pesos y neutro en dólares. En el balance semanal, el índice avanzó un 2,2% en moneda local y un 3,0% medido en dólares, revirtiendo la tendencia negativa de las últimas dos semanas y ubicándose en torno a los USD 1.760. Por su parte, en Nueva York, los ADRs argentinos finalizaron el viernes con rendimientos mixtos. Ayer, el mercado de equity en Estados Unidos abrió con normalidad pese al feriado local, y los ADRs argentinos mostraron mayoría de subas, destacándose las del sector energético: YPF (+3,9%), TGS (+1,8%), Pampa Energía (+1,5%), Central Puerto (+1,4%) y Edenor (+1,2%).
Por el lado de la deuda soberana en pesos, las curvas cerraron la semana sin grandes cambios. La curva a tasa fija finalizó la semana con rendimientos promedio en torno al 1,8% TEM en el tramo corto y al 2,1% TEM en el tramo largo. Por su parte, la curva CER finalizó la semana con rendimientos reales promedio del 4,4% para 2027 y del 8,9% para 2028, frente al 4,5% y 9,5% de la semana anterior, respectivamente. En tanto, la tasa de caución finalizó la jornada estable, con la caución a 3 días (próximo día hábil) promediando 20,6% TNA el viernes.
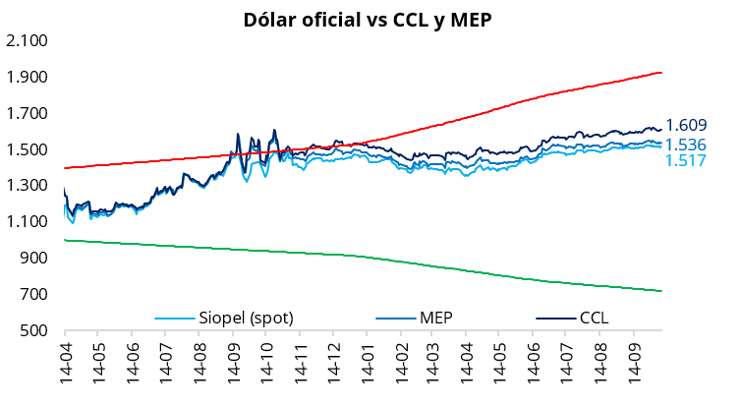
El tipo de cambio oficial finalizó la semana pasada con una leve suba del 0,1%, ubicándose en $1.517 (+$2 respecto del jueves). En el balance semanal, el dólar oficial tuvo una caída de $3 respecto de la semana anterior y se ubicó un 21,4% por debajo de la banda superior de $1.929. Por su parte, los dólares financieros finalizaron la semana con caídas respecto del jueves: el CCL cerró en la zona de $1.610 (-0,2%), mientras que el MEP se ubicó en torno a $1.535 (-0,3%). De esta manera, la brecha entre el CCL y el tipo de cambio oficial se mantuvo en torno al 6,0%, mientras que el diferencial entre el CCL y el MEP se ubicó por encima del 4,5%.
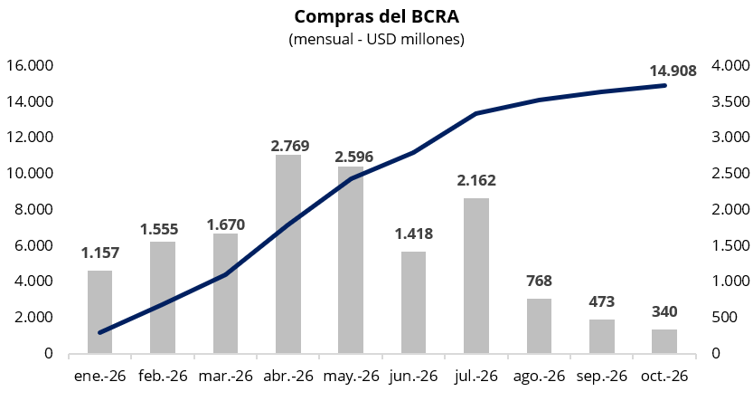
En una rueda con un volumen operado cercano a los USD 660 millones, el Banco Central (BCRA) finalizó el viernes con compras por USD 69 millones, acumulando USD 340 millones en octubre y USD 14.908 millones en lo que va del año. En un contexto de mayor oferta de divisas, impulsada por la liquidación del agro, el BCRA tuvo una buena participación compradora en el mercado oficial durante la semana, adquiriendo en promedio cerca del 8% del volumen operado, por encima de los niveles registrados en septiembre.