YPF presentó los resultados correspondientes al tercer trimestre de 2026, con un EBITDA ajustado de USD 2.503 millones, el segundo más alto de su historia. La producción de petróleo shale promedió 224.000 barriles diarios, con un crecimiento del 32% interanual, mientras que las inversiones alcanzaron USD 1.287 millones, un 26% más que en el mismo período de 2025, de las cuales el 70% se destinó a la actividad no convencional. Por su parte, el flujo de caja libre se mantuvo en terreno positivo, con USD 900 millones, lo que permitió reducir el ratio de endeudamiento neto a 0,8 veces, uno de los niveles más bajos de la última década.
Por su parte, Vista Energy presentó los resultados del tercer trimestre de 2026, con un EBITDA ajustado de USD 841 millones, un 78% superior al del mismo período de 2025. La producción alcanzó un récord de 169.000 barriles equivalentes diarios, con un crecimiento del 33% interanual, mientras que las inversiones totalizaron USD 460 millones. Por su parte, las exportaciones de petróleo aumentaron un 56% interanual, hasta 9,9 millones de barriles, y representaron el 73% del volumen comercializado, generando ingresos por USD 935 millones. Finalmente, el flujo de caja libre alcanzó USD 334 millones.
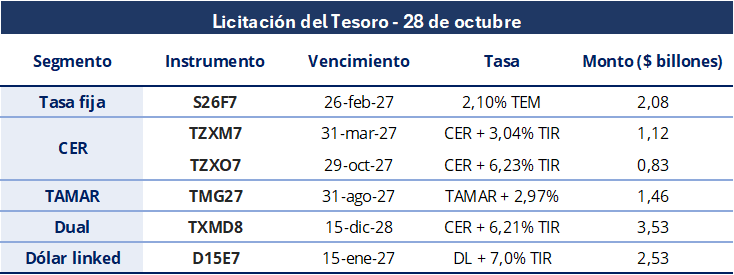
En lo que fue la última licitación del mes, el Tesoro colocó $11,6 billones tras recibir ofertas por $15,8 billones, alcanzando un rollover del 106,9% frente a los vencimientos de la fecha. El instrumento más demandado fue el dual CER/TAMAR TXMD8 (dic-28), que concentró el 30,5% del monto adjudicado, seguido por el dólar linked D15E7 (ene-27), que captó el 21,9%, mientras que la nueva LECAP S26F7 (feb-27) se llevó el 18%, por debajo de lo que se esperaba. El resto se repartió entre la TAMAR TMG27 (ago-27), que recibió el 12,6%, y los títulos CER, donde la TZXM7 (mar-27) captó el 9,7% y la TZXO7 (oct-27) el 7,2%.
De esta manera, el Tesoro sorteó con éxito la última licitación del mes, que enfrentaba vencimientos relativamente altos, logrando extender buena parte de la deuda más allá de 2027. Las tasas de corte se ubicaron en línea con el mercado secundario, con la excepción del dólar linked, donde tuvo que convalidar un premio considerable. El dual (dic-28), protagonista de la jornada y único título con vencimiento posterior a 2027, fue el que apuntaló el plazo promedio de la colocación, que se ubicó en 355 días, una caída frente a los 535 días de la licitación anterior pero todavía muy por encima del promedio de agosto y septiembre (140 días). Por su parte, la absorción de pesos, al tratarse de un monto acotado, no debería generar presión sobre la liquidez del sistema.
Luego del rebote del martes, los bonos soberanos en dólares volvieron a cerrar con caídas. En una jornada de mayor a menor, los Globales en Nueva York finalizaron la rueda con una caída promedio del 0,5%, en línea con la suba de las tasas del Tesoro americano. De esta manera, el precio promedio ponderado por outstanding se ubicó en USD 69,7, mientras que el riesgo país avanzó hacia la zona de los 765 puntos básicos.
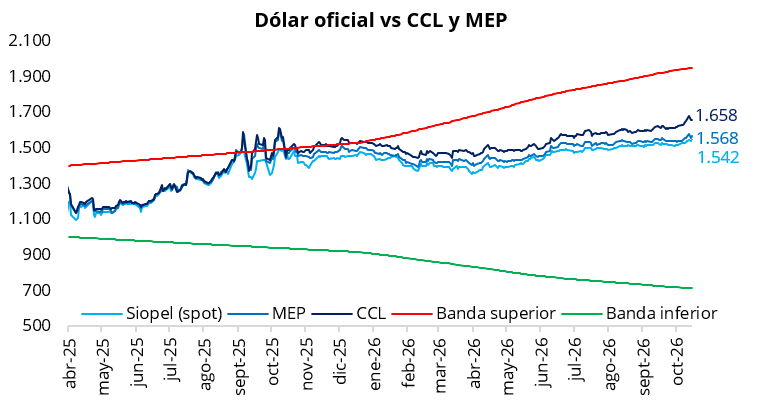
El tipo de cambio oficial finalizó la jornada con una suba del 0,3%, ubicándose en 1.542 (+$4 respecto del martes). De esta manera, el dólar oficial superó el máximo del cierre del lunes y alcanzó un nuevo máximo nominal. En la misma línea, los dólares financieros finalizaron con subas: el CCL cerró en torno a $1.660 (+0,2%), mientras que el MEP se ubicó cerca de $1.570 (+0,8%). De esta manera, la brecha entre el CCL y el tipo de cambio oficial se mantuvo en la zona del 7,5%, mientras que el diferencial entre el CCL y el MEP comprimió hasta la zona del 5,5%.
El Banco Central sumó la tercera rueda consecutiva sin intervención compradora en el mercado oficial. En una rueda con un volumen operado cercano a los USD 630 millones, el BCRA no realizó compras por sexta vez en el año. En octubre, el BCRA acumula compras por USD 1.252 millones, llevando el saldo acumulado del año a USD 15.820 millones.
Por el lado de la deuda soberana en pesos, las curvas cerraron la rueda con rendimientos mixtos, en una jornada marcada por la atención puesta en la licitación del Tesoro. La curva a tasa fija operó mixta en el tramo corto y con caídas en la parte larga, con rendimientos promedio en torno al 2,10% TEM. Por su parte, la curva CER finalizó con mayoría de subas en los tramos 2027 y 2028, con rendimientos reales que se ubicaron en promedio en 4,5% y 9,4%, respectivamente. En tanto, la tasa de caución se mantuvo estable, con la caución a un día promediando 20,3% TNA.
En el mercado local, el MSCI Merval sumó la tercera jornada consecutiva en terreno negativa, con una caída del 1,4% en pesos y del 1,6% en dólares. De esta manera, el índice en dólares se ubica en USD 57,6, acumulando una caída del 6,2% en lo que va de octubre. En la misma línea, los ADRs argentinos en Nueva York tuvieron una nueva jornada con mayoría de bajas, a excepción de YPF (+1,8%) y Pampa Energía (+0,1%). Los mayores retrocesos se observaron en Supervielle (-4,2%), Telecom (-3,9%) y Galicia (-3,7%).
Banco Macro anunció un programa de recompra de acciones propias por hasta $160.000 millones (aproximadamente USD 103 millones), para adquirir hasta 20 millones de acciones Clase B a un precio máximo de ARS 10.700 por acción. El programa tendrá una duración de 45 días corridos y, según la entidad, responde a que la cotización actual no refleja adecuadamente el valor de sus activos ni su potencial económico.